Een sluitende voorraadadministratie opzetten helpt je om precies te weten wat er in huis is, wat er verkocht is en welke waarde je voorraad vertegenwoordigt. Dat is niet alleen handig voor dagelijkse beslissingen, maar ook belangrijk voor je jaarrekening, balans en belastingaangifte. Met een duidelijke werkwijze voorkom je verrassingen, fouten en onverklaarbare verschillen.
Wat is een sluitende voorraadadministratie?
Een sluitende voorraadadministratie betekent dat de geregistreerde voorraad overeenkomt met de werkelijke voorraad. Alles wat binnenkomt, weggaat of verandert, wordt vastgelegd. Denk aan inkopen, verkopen, retouren, beschadigde artikelen, diefstal, afboekingen en correcties.
Veel ondernemers beginnen met het registreren van inkopen en verkopen. Dat is logisch, maar het is niet genoeg. Een product kan ook zoekraken, kapotgaan of minder waard worden. Als zulke veranderingen niet in de administratie terechtkomen, klopt de voorraad op papier niet meer met de werkelijkheid.
Een goede voorraadadministratie geeft antwoord op drie vragen:
- Hoeveel producten zijn er op dit moment aanwezig?
- Welke voorraadbewegingen hebben plaatsgevonden?
- Welke waarde vertegenwoordigt de aanwezige voorraad?
Die antwoorden zijn belangrijk voor je bedrijfsvoering. Je voorkomt dat je producten verkoopt die er niet meer zijn, je ziet sneller wanneer je moet bijbestellen en je hebt betere informatie voor je financiële administratie.
Sluitende voorraadadministratie opzetten: de basis op orde
Een goede administratie begint met vaste afspraken. Wie registreert wat, op welk moment en in welk systeem? Hoe duidelijker je dit vastlegt, hoe kleiner de kans op fouten.
Registreer elke voorraadbeweging
Elke verandering in de voorraad moet terugkomen in de administratie. Daarbij gaat het niet alleen om standaardbewegingen zoals inkoop en verkoop. Ook kleine correcties tellen mee. Juist die kleine verschillen kunnen aan het einde van het jaar optellen tot een groot verschil.
Voorbeelden van voorraadbewegingen zijn:
- Ingekochte producten die binnenkomen in het magazijn.
- Verkochte producten die de voorraad verlaten.
- Retouren die wel of niet opnieuw verkoopbaar zijn.
- Beschadigde producten die moeten worden afgeboekt.
- Producten die ontbreken door diefstal of zoekraken.
- Correcties na een fysieke telling.
Zorg dat iedere mutatie een duidelijke reden heeft. Noteer bijvoorbeeld of een product beschadigd is, verkeerd is geleverd of niet meer verkoopbaar is. Zo kun je later verklaren waarom de voorraad is aangepast.
Werk met vaste productgegevens
Een voorraadadministratie wordt betrouwbaarder als je producten herkenbaar en eenduidig vastlegt. Gebruik daarom vaste productnamen, artikelnummers of SKU’s. Zo voorkom je dat hetzelfde product op meerdere manieren in het systeem staat.
Vooral bij webshops en bedrijven met veel varianten is dit belangrijk. Een blauwe trui in maat M is administratief een ander product dan dezelfde trui in maat L. Als varianten door elkaar worden gehaald, ontstaan snel voorraadverschillen.
Leg per product minimaal vast:
- Een unieke productcode of artikelnummer.
- De productnaam en eventuele variant.
- De inkoopprijs of productiekosten.
- De actuele voorraad.
- De locatie, als je met meerdere opslagplekken werkt.
Met duidelijke productgegevens wordt het eenvoudiger om tellingen uit te voeren, fouten te vinden en voorraadwaarde te berekenen.
Waarom voorraadwaarde belangrijk is voor je cijfers
Voorraad is meer dan een aantal dozen op een plank. Aan het einde van het boekjaar wordt de waarde van de aanwezige voorraad opgenomen op de balans. Daardoor heeft je voorraadadministratie direct invloed op je financiële cijfers.
Als de voorraad te hoog wordt geregistreerd, lijkt je onderneming financieel sterker dan zij werkelijk is. Staat de voorraad te laag in de boeken, dan ontstaat juist een te voorzichtig beeld. Beide situaties kunnen gevolgen hebben voor de jaarrekening en aangiften.
Een sluitende voorraadadministratie helpt om de waarde van de voorraad goed te onderbouwen. Je kunt laten zien hoe de aantallen zijn bepaald en welke waarderingsmethode is gebruikt. Dat maakt je administratie overzichtelijker en beter controleerbaar.
Rond dit punt wordt vaak duidelijk waarom sluitende voorraadadministratie opzetten niet alleen een praktische taak is, maar ook een financieel onderwerp. De voorraadgegevens moeten namelijk aansluiten op de boekhouding, zodat de balans en winstberekening betrouwbaar blijven.
Voorraad waarderen: welke waarde gebruik je?
Naast het bijhouden van aantallen moet je ook bepalen welke waarde je aan de voorraad toekent. Veel ondernemingen waarderen voorraad tegen de inkoopprijs of productiekosten. Dat is vaak overzichtelijk, omdat deze bedragen terug te vinden zijn op facturen of in de kostprijsberekening.
Toch kan de waarde van producten veranderen. Artikelen kunnen verouderen, beschadigd raken of minder goed verkoopbaar worden. In zulke gevallen kan onder voorwaarden een lagere marktwaarde worden gebruikt. Het doel is dat de voorraadwaarde realistisch blijft.
Inkoopprijs of productiekosten
Bij handelsvoorraad ligt waardering tegen inkoopprijs vaak voor de hand. Je kijkt dan naar wat je voor het product hebt betaald. Bij zelf geproduceerde goederen kan de waardering bestaan uit productiekosten. Denk aan grondstoffen en andere kosten die direct samenhangen met de productie.
Welke methode je gebruikt, moet je consequent toepassen. Als je elk jaar op een andere manier waardeert, wordt het lastig om cijfers met elkaar te vergelijken. Ook wordt minder duidelijk hoe de voorraadwaarde tot stand is gekomen.
Lagere marktwaarde bij waardedaling
Soms is een product minder waard dan de oorspronkelijke inkoopprijs. Dat kan gebeuren bij seizoensartikelen, beschadigde producten of goederen die moeilijk verkoopbaar zijn geworden. In zulke situaties kan een lagere marktwaarde passend zijn, mits dat goed onderbouwd wordt.
Noteer waarom een product is afgewaardeerd. Is het beschadigd, verouderd of niet meer courant? Door de reden vast te leggen, blijft duidelijk waarom de voorraadwaarde is aangepast.
Belangrijk is dat waardering niet op gevoel gebeurt. Maak vaste afspraken over wanneer een product wordt afgewaardeerd en hoe je de nieuwe waarde bepaalt. Dat voorkomt willekeur en maakt de administratie betrouwbaarder.
Controleer regelmatig of de voorraad klopt
Zelfs met goede software en zorgvuldige registratie kunnen verschillen ontstaan. Een product wordt verkeerd gescand, een retour wordt vergeten of een doos staat op een andere plek dan gedacht. Daarom is regelmatige controle nodig.
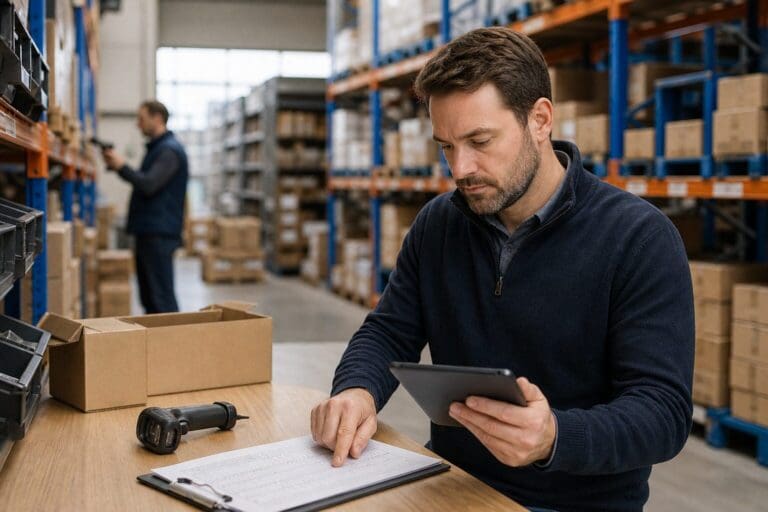
Een fysieke inventarisatie laat zien of de werkelijke voorraad overeenkomt met de administratie. Je telt dan wat er daadwerkelijk aanwezig is en vergelijkt dat met de geregistreerde aantallen.
Balancify raadt aan om in ieder geval jaarlijks rond het opmaken van de jaarrekening een voorraadtelling uit te voeren. Dat moment is logisch, omdat de voorraadwaarde dan op de balans wordt opgenomen. Afwijkingen kunnen daarna worden gecorrigeerd, zodat de gegevens actueel zijn voor de jaarrekening en aangiften.
Jaarlijkse telling
Een jaarlijkse telling is voor veel ondernemingen het minimum. Tijdens deze telling controleer je de volledige voorraad. Dat vraagt wat voorbereiding, maar levert belangrijke informatie op.
Maak vooraf duidelijk:
- Welke producten worden geteld.
- Wie verantwoordelijk is voor welke locatie.
- Hoe verschillen worden genoteerd.
- Wanneer correcties in de administratie worden verwerkt.
Zorg dat tijdens de telling zo weinig mogelijk voorraadbewegingen plaatsvinden. Als er tegelijk wordt verkocht, geleverd of verplaatst, wordt het lastiger om de aantallen goed vast te stellen.
Tussentijdse controles
Naast de jaarlijkse telling kunnen tussentijdse controles verstandig zijn. Vooral bij dure producten, snelverkopende artikelen of voorraad met veel kans op schade is vaker controleren nuttig.
Je hoeft niet altijd de volledige voorraad te tellen. Je kunt ook steekproeven doen of een deel van het magazijn controleren. Als je regelmatig kleine controles uitvoert, ontdek je fouten sneller en blijft de administratie beter actueel.
Tussentijdse controles helpen ook om patronen te herkennen. Komen verschillen vaak voor bij hetzelfde product, dezelfde locatie of dezelfde handeling? Dan kun je de oorzaak aanpakken.
Voorraadverschillen verwerken
Wanneer de telling afwijkt van de administratie, moet je het verschil verwerken. Dat heet corrigeren of afboeken, afhankelijk van de situatie. Belangrijk is dat je niet alleen het aantal aanpast, maar ook vastlegt waarom het verschil is ontstaan.
Een voorraadverschil kan meerdere oorzaken hebben:
- Een inkoop of verkoop is niet geregistreerd.
- Een retour is verkeerd verwerkt.
- Een product is beschadigd of zoekgeraakt.
- Er is sprake van diefstal.
- Er is een fout gemaakt bij een eerdere telling.
Door verschillen goed te documenteren, maak je de administratie sterker. Je kunt later terugvinden wat er is aangepast en waarom. Dat is handig bij interne controles, de jaarrekening en vragen over de voorraadwaarde.
Als verschillen vaak terugkomen, is dat een signaal. Misschien zijn processen niet duidelijk genoeg, worden producten verkeerd gelabeld of sluit de webshop niet goed aan op de financiële administratie. Een correctie lost het verschil op, maar niet altijd de oorzaak.
Software gebruiken zonder de controle te verliezen
Software kan veel werk uit handen nemen. Zeker bij webshops en bedrijven met veel verschillende producten is het lastig om voorraad handmatig bij te houden. Een systeem kan verkopen automatisch verwerken, voorraadniveaus tonen en waarschuwingen geven als producten bijna op zijn.
Toch is software geen garantie voor een sluitende administratie. Het systeem is zo betrouwbaar als de gegevens die erin staan. Als retouren niet goed worden verwerkt of beschadigde producten niet worden afgeboekt, klopt de voorraad alsnog niet.
Let bij het gebruik van software op de aansluiting met de financiële administratie. De voorraadmutaties moeten op de juiste manier worden verwerkt in de boekhouding. Alleen dan sluiten de aantallen, voorraadwaarde en financiële cijfers goed op elkaar aan.
Praktische aandachtspunten zijn:
- Controleer of verkopen automatisch van de voorraad worden afgehaald.
- Leg vast hoe retouren worden beoordeeld en verwerkt.
- Registreer beschadigingen en afboekingen direct.
- Vergelijk periodiek de voorraadlijst met de boekhouding.
- Beperk handmatige aanpassingen en documenteer ze goed.
Software maakt het proces overzichtelijker, maar de verantwoordelijkheid blijft bij de ondernemer. Heldere afspraken, controle en juiste financiële verwerking blijven noodzakelijk.
Veelgemaakte fouten bij voorraadadministratie
Een voorraadadministratie raakt snel vervuild als processen niet duidelijk zijn. Vaak ontstaan problemen niet door één grote fout, maar door veel kleine onzorgvuldigheden.
Veelvoorkomende fouten zijn bijvoorbeeld:
- Alleen inkopen en verkopen registreren, maar correcties vergeten.
- Geen onderscheid maken tussen verkoopbare en beschadigde voorraad.
- Productvarianten door elkaar gebruiken in het systeem.
- Voorraadwaardering niet consequent toepassen.
- Tellingen uitstellen tot verschillen moeilijk te verklaren zijn.
- Correcties verwerken zonder reden of toelichting.
Deze fouten zijn meestal te voorkomen met duidelijke werkwijzen. Spreek af wie wijzigingen mag doen, wanneer voorraad wordt gecontroleerd en hoe afwijkingen worden verwerkt. Houd de administratie eenvoudig genoeg om consequent vol te houden.
Een sluitende administratie ontstaat niet vanzelf. Het is een combinatie van discipline, goede productgegevens, regelmatige controle en een waardering die aansluit op de werkelijkheid.
Veelgestelde vragen
Wat betekent een sluitende voorraadadministratie?
Een sluitende voorraadadministratie betekent dat de voorraad in je administratie overeenkomt met wat daadwerkelijk aanwezig is. Alle inkopen, verkopen, retouren, schadegevallen, diefstal en correcties worden vastgelegd, zodat aantallen en waarden betrouwbaar blijven.
Hoe vaak moet ik mijn voorraad tellen?
Minimaal één keer per jaar tellen is verstandig, vooral rond het opmaken van de jaarrekening. Bij veel producten, dure artikelen of snelle omloopsnelheid kan vaker tellen helpen om verschillen sneller te ontdekken en te corrigeren.
Welke waarde gebruik ik voor mijn voorraad?
Veel ondernemingen gebruiken de inkoopprijs of productiekosten als basis voor voorraadwaardering. Als producten minder waard zijn geworden door schade, veroudering of beperkte verkoopbaarheid, kan onder voorwaarden een lagere marktwaarde worden toegepast.
Moet ik beschadigde producten ook registreren?
Ja, beschadigde producten moeten worden geregistreerd omdat ze invloed hebben op aantallen en voorraadwaarde. Noteer duidelijk wat er is gebeurd en of het product nog verkoopbaar is of moet worden afgeboekt.
Kan software mijn voorraadadministratie volledig oplossen?
Software helpt om voorraadmutaties overzichtelijk bij te houden, maar lost niet alles automatisch op. Je moet nog steeds zorgen voor correcte invoer, regelmatige controles en een goede aansluiting met de financiële administratie.